📌 POINTS À RETENIR
- Un courtier négocie avec plusieurs banques simultanément ; votre banque ne défend que sa propre offre.
- Pour un primo-accédant, le gain de temps et l'accès aux aides (PTZ, PAS) sont souvent aussi précieux que le taux.
- Passer par un courtier est gratuit dans la grande majorité des cas : c'est la banque qui le rémunère.
- Les deux options ne sont pas exclusives : vous pouvez démarrer avec un courtier et finir chez votre banque.
⏱️ Temps de lecture : ~6 min
Vous avez trouvé le bien. L'offre est acceptée. Et là, la question qui coince : est-ce qu'on passe par son conseiller bancaire habituel, ou est-ce qu'on mandate un courtier ?
Beaucoup de primo-accédants tranchent par défaut — ils prennent rendez-vous à leur banque parce que c'est là qu'est leur compte depuis dix ans. C'est humain. Mais ce réflexe peut coûter quelques milliers d'euros.
Courtier ou banque pour un premier prêt immobilier ? La réponse honnête : pour la majorité des primo-accédants, le courtier apporte un avantage concret — sur le taux, sur les aides, et sur le temps. Mais il y a des exceptions, et on va les voir.
Voici ce qu'il faut peser avant de choisir.
Courtier ou banque : la vraie différence de rôle
Votre banque défend son produit. Le courtier, lui, défend votre dossier.
Ce n'est pas un jugement de valeur — c'est simplement la logique des deux modèles. Un conseiller bancaire présente les offres de son établissement, point. Un courtier soumet votre dossier à plusieurs banques en même temps et négocie les conditions pour vous.
Concrètement, un courtier travaille avec un réseau de partenaires bancaires (parfois une vingtaine d'établissements) et connaît les critères d'acceptation de chacun. Il sait que telle banque valorise les fonctionnaires, que telle autre est plus souple sur l'apport faible, ou qu'une troisième est agressive sur les primo-accédants en ce moment.
Votre conseiller bancaire, aussi compétent soit-il, n'a pas cette vision panoramique.
Le conseil de Antoine
En dix ans de courtage, j'ai vu des clients refusés par leur propre banque — parfois après 15 ans de relation — et acceptés ailleurs avec de meilleures conditions. La fidélité bancaire n'est pas toujours récompensée quand il s'agit de crédit immobilier.
Ce que le courtier apporte vraiment à un primo-accédant
Pour un premier achat, l'enjeu dépasse le simple taux affiché. Voici ce qu'un bon courtier apporte concrètement.
Une mise en concurrence réelle. Sur un prêt de 200 000 € sur 20 ans, un écart de 0,2 point de taux représente environ 4 000 à 5 000 € sur la durée totale. Un courtier actif peut souvent obtenir cet écart, voire plus, par la seule force de la mise en concurrence.
Une lecture claire du dossier. Avant même de démarcher les banques, le courtier analyse votre situation : taux d'endettement, stabilité des revenus, apport, reste à vivre. Si votre dossier a une fragilité — CDD, apport limité, crédits en cours — il le dit et conseille comment le renforcer. Notre guide sur la constitution d'un dossier de prêt immobilier détaille ces points.
L'intégration des aides. PTZ, PAS, aides locales : un courtier connaît ces dispositifs et les intègre d'emblée dans le plan de financement. Une banque généraliste peut passer à côté d'une aide locale ou sous-estimer l'impact du PTZ sur votre capacité. Pour comprendre comment ces aides s'articulent, le panorama des aides primo-accédant est un bon point de départ.
Un gain de temps significatif. Monter un dossier, le présenter à cinq banques, comparer les offres, relancer : tout cela prend plusieurs semaines si vous le faites seul. Le courtier le fait pour vous, en parallèle.
💡 ASTUCE — Un courtier peut aussi négocier au-delà du taux : les frais de dossier (parfois offerts), les pénalités de remboursement anticipé ou la modularité des mensualités. Ce sont des conditions qui ne s'affichent pas dans la grille de taux.
Les cas où votre banque peut tirer son épingle du jeu
Soyons honnêtes : il existe des situations où votre banque actuelle reste compétitive, voire préférable.
Vous avez un profil premium. CDI depuis plusieurs années, revenus confortables, apport de 20 % ou plus, pas de crédits en cours : votre banque a peut-être déjà un intérêt commercial fort à vous garder. Elle peut faire un effort significatif pour ne pas vous perdre.
Vous avez une relation solide et documentée. Si vous avez une relation ancienne avec votre conseiller, qui connaît votre épargne, votre historique et votre stabilité, cette confiance peut se traduire par une souplesse sur certaines conditions.
Le timing est serré. Un courtier a besoin de quelques jours supplémentaires pour compiler les offres et les comparer. Si vous avez une contrainte de délai très courte (compromis signé avec une date limite serrée), votre banque peut être plus réactive.
⚠️ ERREUR COURANTE — Croire que sa banque « fera forcément quelque chose » par loyauté. La relation humaine compte, mais les critères d'octroi de crédit sont encadrés par des politiques nationales. Votre conseiller local n'a souvent aucune marge pour déroger à la grille tarifaire de son siège.
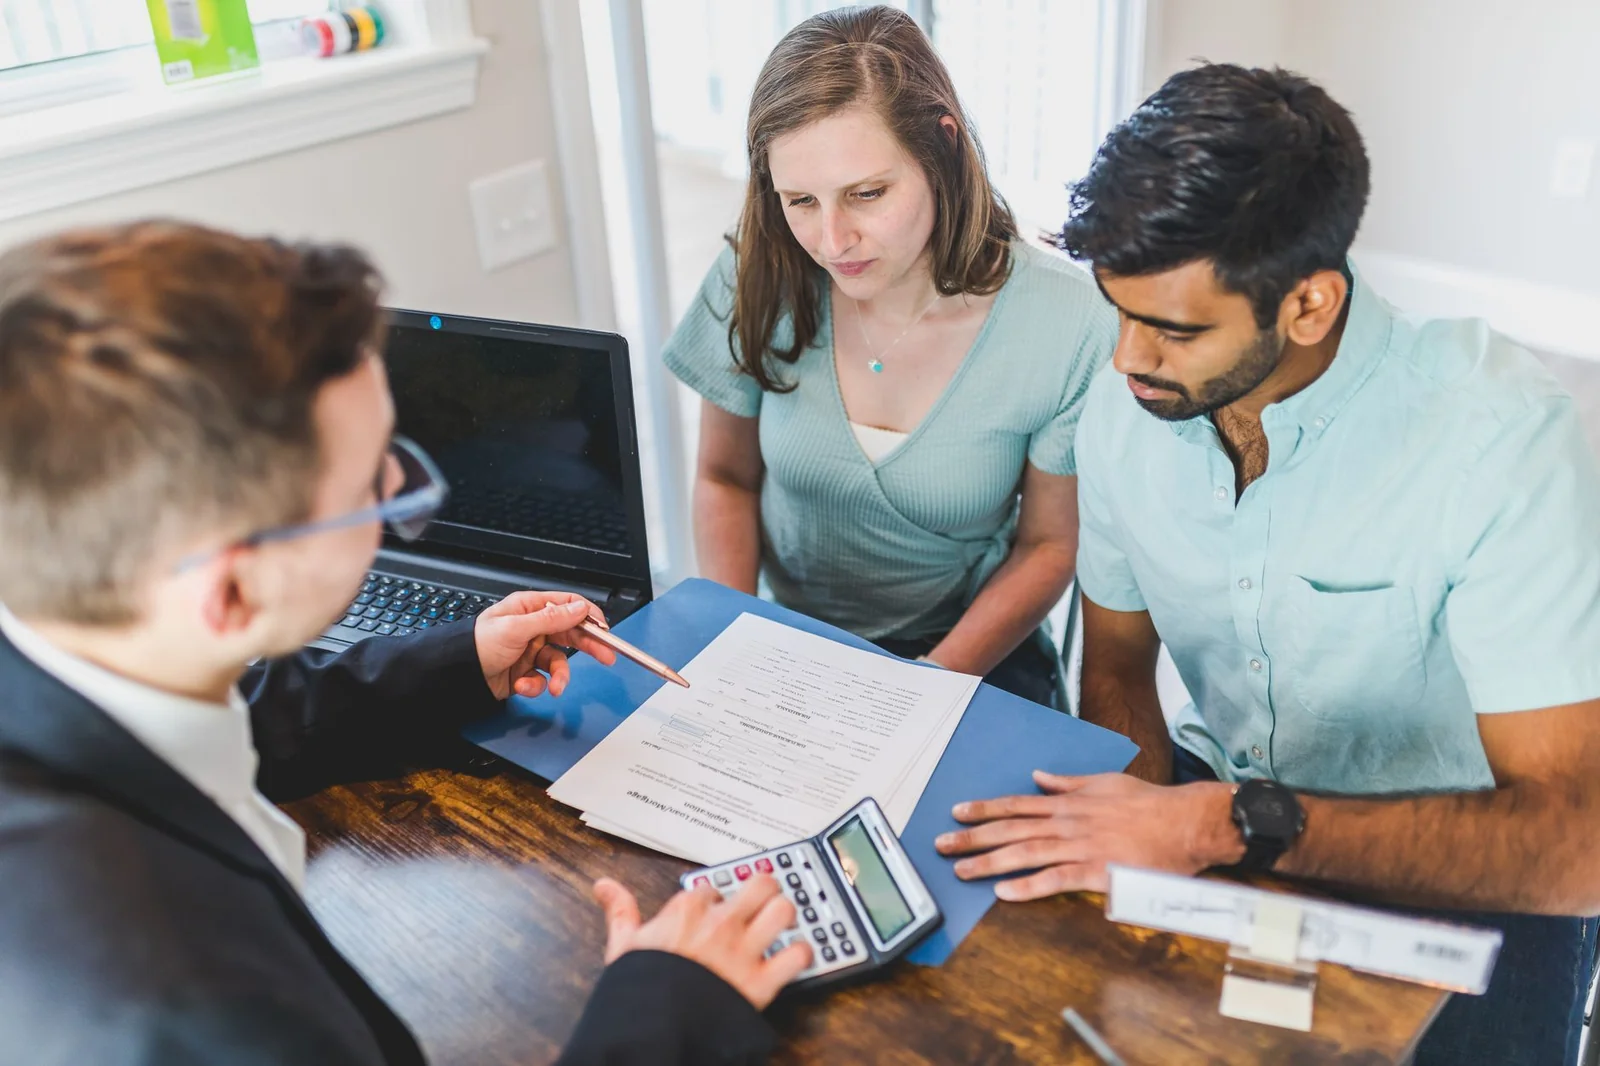
Pour comprendre ce que la banque regarde réellement dans votre dossier, notre article sur combien vous pouvez emprunter pour un premier achat pose les bases utiles.
Combien ça coûte, vraiment ?
C'est la question qui freine beaucoup de primo-accédants. La réponse est simple : dans la grande majorité des cas, le courtier ne vous coûte rien directement.
Il est rémunéré par la banque qui accorde le prêt, sous forme d'une commission (généralement 0,5 à 1 % du capital emprunté, plafonnée selon les réseaux). Cette commission est payée par l'établissement prêteur, pas par vous.
Certains courtiers facturent des honoraires client en complément — souvent entre 500 et 1 500 € selon les réseaux. C'est à vérifier dans le mandat avant de s'engager. Mais même dans ce cas, le gain obtenu sur le taux et l'assurance dépasse généralement ce montant.
Sur l'assurance emprunteur, le levier est parfois encore plus fort que sur le taux lui-même. Un courtier peut orienter vers une délégation d'assurance bien calibrée pour votre profil. Notre guide sur l'assurance emprunteur pour un premier achat vous aide à comprendre les enjeux.
Le conseil de Antoine
La question à poser systématiquement à un courtier : « Percevez-vous des honoraires de ma part, en plus de la commission bancaire ? » Un bon courtier répond sans détour. Et s'il hésite, c'est un signal.
Comment choisir : la règle simple
Pas de mystère ici. La règle que j'applique avec tous les primo-accédants que j'accompagne :
Commencez par un courtier. Toujours.
Vous pouvez ensuite comparer son meilleure offre avec ce que vous propose votre banque. Si votre banque fait mieux (ou équivalent en comptant la relation), vous êtes libre de rester là-bas. Mais au moins vous avez une base de comparaison réelle — pas juste une intuition.
L'inverse n'est pas vrai : si vous signez chez votre banque sans avoir consulté un courtier, vous n'avez aucune idée de ce que vous avez raté (ou pas).
Pour aller plus loin sur l'ensemble du parcours de financement, notre guide complet du financement immobilier pour primo-accédant couvre tout le processus, de la capacité d'emprunt à la comparaison des offres.
Quelques repères pour choisir un bon courtier :
- Il est enregistré comme IOBSP (intermédiaire en opérations de banque) — vérifiable sur le registre ORIAS
- Il explique clairement sa rémunération dès le premier contact
- Il vous présente plusieurs offres comparées, pas une seule
- Il intègre les aides auxquelles vous avez droit (PTZ, aides locales) dans sa simulation
Vous voulez un accompagnement personnalisé pour votre premier crédit ? Utilisez le formulaire de contact pour une analyse gratuite de votre situation : taux, aides mobilisables, dossier — sans engagement.
FAQ — Courtier ou banque pour un premier crédit immobilier
Un courtier est-il vraiment gratuit pour un primo-accédant ?
La mise en relation est généralement gratuite. Le courtier est rémunéré par la banque qui accorde le prêt (0,5 à 1 % du capital emprunté), uniquement si le prêt est accordé. Certains réseaux facturent également des honoraires client — vérifiez ce point avant de signer le mandat.
Combien peut-on économiser en passant par un courtier ?
Sur un prêt de 200 000 € sur 20 ans, un écart de 0,2 point de taux représente environ 4 000 à 5 000 € d'intérêts économisés sur la durée totale. L'économie réelle dépend du profil, du montant et de la durée du prêt — mais elle est rarement négligeable.
La banque peut-elle refuser un dossier apporté par un courtier ?
Oui, la banque reste libre d'accepter ou de refuser. Le rôle du courtier est de sélectionner les établissements les mieux adaptés à votre profil et de présenter le dossier de façon optimale — ce qui augmente significativement les chances d'acceptation.
Faut-il d'abord contacter sa banque avant de passer par un courtier ?
Non, rien ne l'oblige. Vous pouvez mandater un courtier dès le départ. Si votre banque vous fait une offre, transmettez-la à votre courtier : il peut s'en servir comme levier pour négocier encore mieux ailleurs.
Conclusion
Le débat courtier vs banque n'est pas vraiment un débat — c'est une question d'information. Votre banque connaît ses produits. Un courtier connaît le marché.
Pour un primo-accédant qui navigue dans un univers complexe (taux, aides, dossier, délais), le courtier est généralement l'allié le plus utile : il élargit le champ des possibles sans vous coûter plus cher dans la majorité des cas.
Trois points à retenir avant de choisir :
- Vérifiez l'inscription ORIAS du courtier avant de signer quoi que ce soit
- Demandez toujours une simulation avec et sans PTZ pour comparer les scénarios
- Gardez votre banque dans la boucle — la mise en concurrence vous protège
Vous souhaitez qu'on analyse votre situation concrète ? Remplissez le formulaire de contact : on regarde ensemble votre capacité d'emprunt, les aides mobilisables et les banques les plus pertinentes pour votre profil.